Um projeto em análise na Câmara dos Deputados cria um incentivo fiscal para empresas que comprarem materiais recicláveis de catadores. A proposta relaciona o benefício à aquisição dos materiais na etapa inicial da cadeia de reciclagem, antes do processamento industrial.
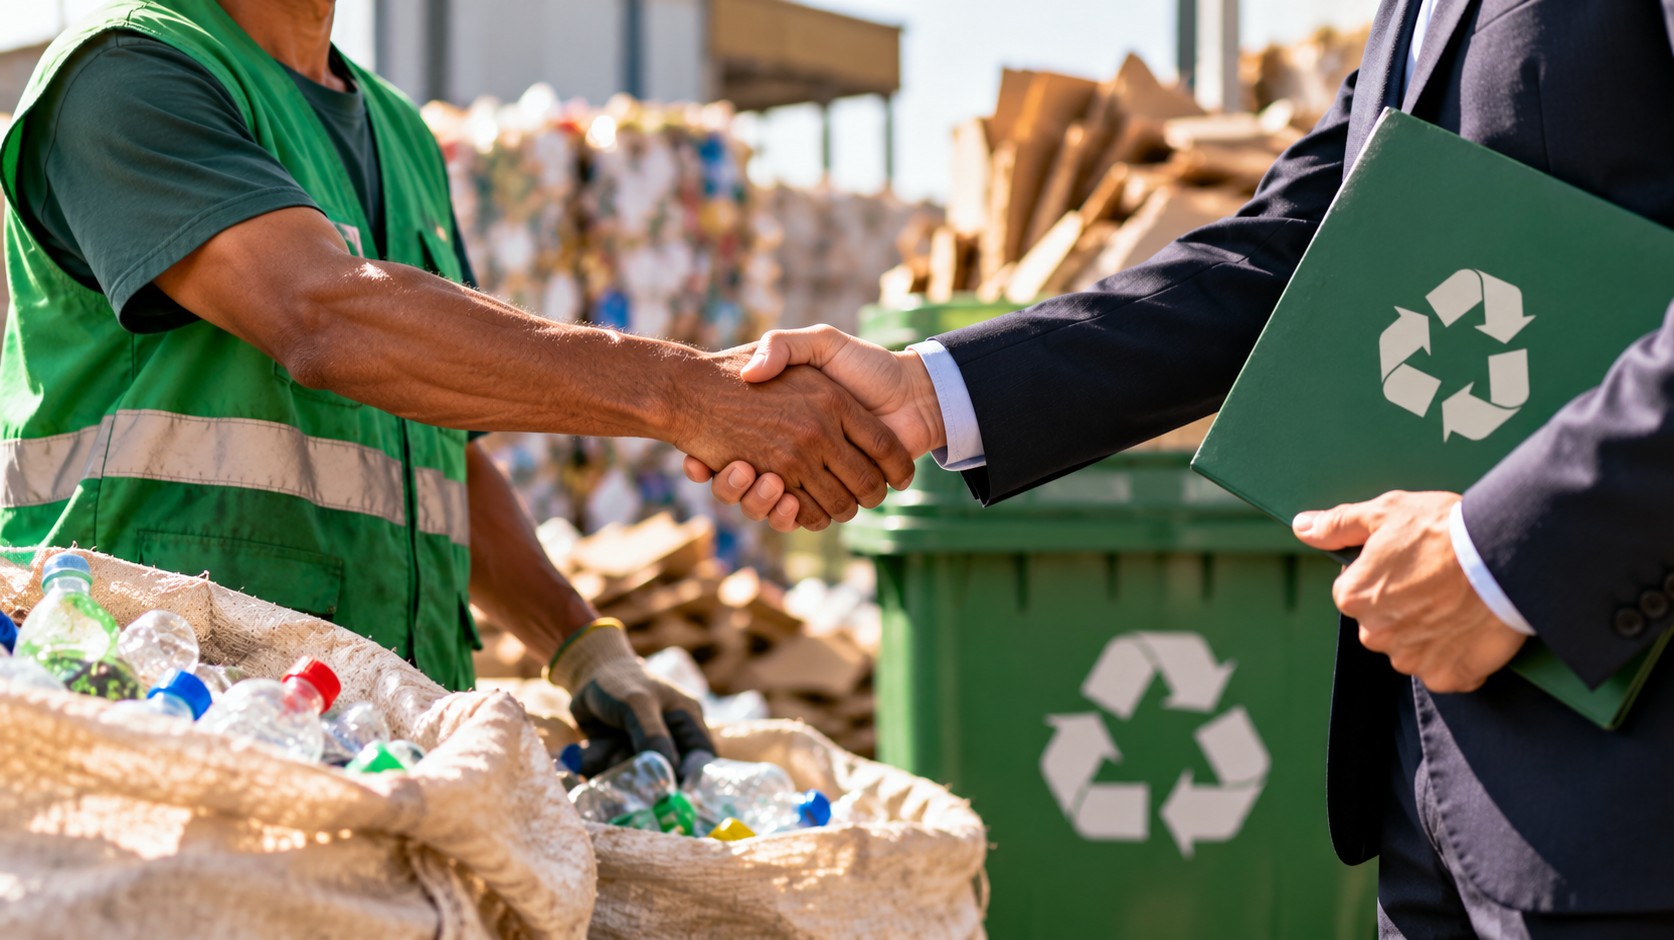
O texto trata da relação comercial entre empresas e catadores como uma operação que pode ser considerada para fins de incentivo tributário. Com isso, a compra de recicláveis coletados por esses trabalhadores passa a integrar o desenho da medida em discussão no Congresso.
Compra na origem entra no debate
A proposta concentra-se no momento em que os materiais recicláveis deixam a coleta e são adquiridos por uma empresa. A intenção prevista no projeto é reconhecer essa operação dentro de uma política de estímulo fiscal voltada à reciclagem.
Na prática, o foco não está apenas na atividade industrial que transforma os resíduos em novos insumos. O projeto também considera a etapa anterior, em que catadores reúnem, separam e comercializam materiais destinados à cadeia produtiva.
O incentivo seria direcionado às empresas responsáveis pela compra. Os catadores aparecem como fornecedores dos recicláveis que dão origem à operação considerada pelo projeto.
Relação entre empresas e catadores
O texto em tramitação aproxima dois pontos da cadeia de reciclagem: de um lado, os catadores que coletam e comercializam os materiais; de outro, as empresas que adquirem esses produtos para utilizá-los ou encaminhá-los às etapas seguintes.
Essa relação comercial é o elemento central da proposta. Para a empresa, a aquisição de recicláveis de catadores poderá estar associada ao benefício fiscal previsto. Para os trabalhadores, a atividade de coleta e venda passa a ser considerada no mecanismo criado pelo projeto.
A medida, portanto, não trata somente do destino dos resíduos. Também estabelece uma conexão entre a origem do material e o tratamento tributário que poderá ser aplicado à empresa compradora.
Como o incentivo aparece no projeto
O projeto cria uma hipótese de incentivo fiscal vinculada à compra de recicláveis. A concessão do benefício depende da operação descrita na proposta: a empresa deve adquirir materiais coletados por catadores.
O mecanismo coloca a compra como referência para o acesso ao tratamento diferenciado. Assim, a operação empresarial deixa de ser analisada apenas como uma aquisição de insumos e passa a ser relacionada à política de reciclagem prevista no texto.
O projeto não desloca para os catadores a responsabilidade pelo benefício. A medida é desenhada para as empresas que realizarem as compras previstas, enquanto o trabalho dos catadores é reconhecido por estar na origem dos materiais comercializados.
Etapa anterior ao processamento
A cadeia de reciclagem envolve diferentes fases, desde a coleta e a separação dos materiais até a comercialização e o reaproveitamento industrial. A proposta em análise introduz no debate tributário uma etapa que ocorre antes de o reciclável chegar ao processamento.
Esse recorte é importante para a compreensão do projeto porque o incentivo não está associado somente ao produto reciclado ou ao resultado final da transformação. A compra feita na origem dos materiais é o ponto escolhido para a aplicação da medida.
O texto, dessa forma, busca incluir na política de incentivo uma operação realizada entre catadores e empresas. A relação direta entre os dois grupos é apresentada como condição para o enquadramento previsto na proposta.
Tramitação na Câmara
O projeto está em tramitação na Câmara dos Deputados. Como ocorre com propostas em análise no Congresso, o texto ainda depende do andamento legislativo para que suas regras sejam avaliadas e eventualmente convertidas em norma.
A discussão envolve a criação do incentivo e a definição das condições para que as empresas possam utilizar o benefício. O projeto também estabelece a conexão entre a compra empresarial e a origem dos materiais recicláveis fornecidos por catadores.
Até a conclusão da tramitação, o conteúdo da proposta pode ser analisado pelas instâncias responsáveis dentro da Câmara. A existência do projeto não significa que o incentivo já esteja disponível para as empresas ou que as compras realizadas atualmente gerem automaticamente benefício tributário.
O que está no centro da proposta
O ponto principal do projeto é o reconhecimento fiscal de uma compra realizada na base da cadeia de reciclagem. A empresa que adquire materiais de catadores é o foco do benefício, enquanto a coleta e a comercialização feitas por esses trabalhadores representam a origem da operação.
Com essa estrutura, a proposta leva para o campo tributário uma relação que já integra o fluxo de comercialização de recicláveis. O incentivo é apresentado como uma forma de considerar, para as empresas, a escolha de comprar materiais provenientes do trabalho dos catadores.
O projeto também diferencia a etapa de coleta das fases posteriores da reciclagem. Ao mencionar a aquisição de materiais de catadores, o texto concentra-se no fornecimento inicial e na entrada dos recicláveis na cadeia empresarial.
A análise da proposta, portanto, envolve tanto a política de incentivo fiscal quanto a forma de inserção dos catadores no mercado de recicláveis. O resultado dependerá da tramitação do texto e das regras que forem estabelecidas ao longo do processo legislativo.
Fonte: Agência Câmara de Notícias.