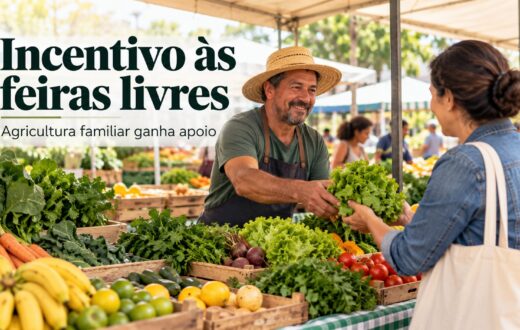
Uma proposta em análise na Câmara dos Deputados pretende estabelecer um marco legal para o Programa de Garantia de Preços para a Agricultura Familiar (PGPAF). O mecanismo é associado ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e busca reduzir o impacto da queda no valor de produtos sobre o pagamento dos financiamentos.
O texto organiza na legislação do crédito rural a possibilidade de considerar a variação dos preços da produção familiar nas condições de contratos do Pronaf. A medida trata de situações em que o agricultor vende a safra por um valor inferior ao de referência previsto para o produto.
Na prática, o PGPAF pode resultar em desconto nas parcelas de determinadas operações de crédito quando há recuo nos preços. A proposta pretende dar previsão legal ao funcionamento do programa e reunir suas regras dentro da política de crédito rural.
Relação entre preço da safra e financiamento
O ponto central da proposta é aproximar duas etapas da atividade agrícola: a comercialização da produção e o pagamento do financiamento usado para custear a atividade. Quando o preço de venda diminui, a receita obtida pelo agricultor também pode ser afetada. A redução dificulta o cumprimento de compromissos assumidos com o crédito rural.
O PGPAF atua nesse intervalo ao permitir que a queda de preços seja considerada na cobrança de operações enquadradas no Pronaf. O cálculo leva em conta referências próprias para os produtos abrangidos pelo programa, de modo que a alteração nas condições de pagamento acompanhe a desvalorização identificada.
A proposta não estabelece uma proteção geral para qualquer operação de crédito rural. O foco está nos financiamentos vinculados ao Pronaf e nas situações previstas para a aplicação do programa destinado à agricultura familiar.
Marco legal para o PGPAF
Segundo o texto em análise, o objetivo é inserir o PGPAF de forma permanente na legislação relacionada ao crédito rural. A iniciativa cria uma referência legal para o programa, em vez de deixar sua existência e seu funcionamento apenas vinculados a normas específicas de execução da política agrícola.
A definição de um marco próprio também organiza a relação entre o programa, os contratos do Pronaf e os preços dos produtos da agricultura familiar. A proposta prevê que a proteção seja aplicada conforme critérios de preço e de financiamento estabelecidos para cada situação.
O mecanismo depende da comparação entre o valor de referência da produção e o preço observado no período considerado. Quando a cotação do produto recua em relação ao parâmetro definido, pode ser calculado um desconto para a operação de crédito abrangida pelas regras do PGPAF.
Impacto sobre as parcelas
A consequência prevista para o agricultor é a adequação do valor a ser pago ao desempenho econômico da produção. Em um cenário de baixa nos preços, o desconto pode reduzir o peso da parcela do Pronaf e preservar parte da capacidade de pagamento do produtor.
Esse ajuste não equivale à eliminação da dívida nem à suspensão automática de todos os compromissos financeiros. Trata-se de um mecanismo vinculado às condições do programa, aos produtos contemplados e aos critérios utilizados para calcular a diferença de preços.
O benefício também não decorre apenas da decisão individual do agricultor. Sua aplicação depende da identificação das condições previstas para cada produto e operação, além dos procedimentos definidos no âmbito da política de crédito rural.
Critérios por produto
Os preços agrícolas variam de acordo com o produto, a região, o período da comercialização e as condições de mercado. Por isso, a proposta considera a necessidade de parâmetros específicos para a avaliação da queda de valor da produção familiar.
A existência de referências próprias permite que o cálculo não seja baseado em uma única cotação para todas as atividades. Cada produto pode ter um preço de referência e condições de aplicação compatíveis com suas características dentro do programa.
O texto também organiza a forma como a relação entre o preço de venda e a parcela do financiamento deve ser considerada. A regra busca dar previsibilidade ao agricultor familiar e às instituições responsáveis pela operação de crédito.
Função do Pronaf
O Pronaf é a principal política de crédito voltada à agricultura familiar. Seus financiamentos podem ser usados em atividades produtivas e em investimentos relacionados à produção rural, conforme as linhas e condições previstas no programa.
Ao vincular o PGPAF ao Pronaf, a proposta mantém a proteção de preços dentro do sistema de crédito destinado aos agricultores familiares. O objetivo é considerar que a capacidade de pagamento está relacionada à renda obtida com a própria atividade financiada.
A conexão entre os dois programas também delimita o alcance da medida. O mecanismo não é apresentado como uma política ampla de sustentação de todos os preços agrícolas, mas como uma forma de ajustar determinadas operações do Pronaf em períodos de desvalorização da produção.
Tramitação da proposta
O texto ainda está em análise na Câmara dos Deputados. A apresentação da proposta não significa que as regras já estejam em vigor. Para que a medida produza efeitos, o projeto precisa seguir o processo legislativo e ser aprovado nas etapas previstas.
Durante a tramitação, o conteúdo pode ser examinado pelas comissões responsáveis e sofrer alterações. A aplicação definitiva dependerá do texto aprovado e das normas necessárias para regulamentar o funcionamento do marco legal, caso a proposta avance.
Enquanto o projeto estiver em discussão, continuam valendo as regras vigentes para as operações do Pronaf e para a aplicação do PGPAF. A eventual mudança legislativa deverá definir como o mecanismo será incorporado à política de crédito rural.
Proteção em períodos de baixa
A proposta parte da necessidade de considerar as oscilações do mercado no planejamento financeiro da agricultura familiar. A queda no preço de uma safra pode reduzir a receita disponível justamente no momento em que o produtor precisa cumprir as parcelas do financiamento.
Ao prever uma resposta para esse cenário, o texto procura relacionar o valor da produção às condições de pagamento do crédito. A medida concentra-se nos efeitos financeiros da desvalorização e na possibilidade de ajustar a parcela conforme os parâmetros do programa.
O marco legal pretendido não elimina a influência do mercado sobre a renda dos agricultores. A proteção prevista funciona como instrumento específico para períodos em que o preço do produto fica abaixo da referência adotada para a operação.
Com a proposta, o PGPAF passa a ser tratado como parte estruturada da legislação do crédito rural para a agricultura familiar. O debate na Câmara deverá definir se o programa terá uma base legal própria e quais serão os critérios aplicáveis aos contratos do Pronaf.
Fonte: Agência Câmara de Notícias.