Um projeto em análise na Câmara dos Deputados pode alterar a forma como as despesas com a educação de pessoas autistas são consideradas na declaração do Imposto de Renda. A proposta prevê a dedução integral dos gastos, sem que eles fiquem submetidos ao limite geral aplicado às despesas educacionais.
Na prática, o texto estabelece um tratamento específico para esse tipo de despesa. O valor informado pelo contribuinte seria relacionado ao gasto efetivamente realizado com a educação da pessoa autista, em vez de ficar restrito ao teto utilizado para as demais deduções educacionais.
O que prevê a proposta
A medida trata da possibilidade de descontar integralmente, no cálculo do Imposto de Renda, os valores pagos com a educação de pessoas autistas. A regra alcançaria as despesas educacionais incluídas na declaração do contribuinte responsável pelo pagamento.
O projeto parte da distinção entre o custo da educação de pessoas autistas e o limite geral previsto para esse tipo de dedução. Pela proposta, a despesa deixaria de seguir exclusivamente o critério aplicado às demais situações e passaria a ter um tratamento próprio na legislação tributária.
O texto não representa uma mudança automática na declaração do Imposto de Renda. Como se trata de um projeto em tramitação, a alteração ainda depende da análise e da aprovação do Congresso Nacional, além das demais etapas previstas no processo legislativo.
Como funciona o debate sobre a dedução
As deduções permitem que determinados gastos sejam considerados no cálculo do Imposto de Renda devido pelo contribuinte. No caso das despesas educacionais, existe uma regra geral que limita o valor que pode ser abatido.
A proposta em análise busca retirar os gastos com a educação de pessoas autistas desse enquadramento geral. Com isso, o montante deduzido não ficaria limitado ao mesmo critério aplicado às despesas educacionais convencionais, segundo o conteúdo divulgado pela Câmara.
A mudança está concentrada no tratamento tributário da despesa. O projeto não altera o fato de que os gastos precisam ser informados na declaração e comprovados de acordo com as exigências aplicáveis ao Imposto de Renda.
Impacto previsto na declaração
Se for aprovado, o texto poderá modificar a apuração do imposto para contribuintes que tenham despesas com a educação de pessoas autistas. O efeito dependerá do valor pago, da forma como a regra for regulamentada e das demais informações apresentadas na declaração.
A proposta também poderá diferenciar, dentro da declaração anual, as despesas educacionais de pessoas autistas das demais despesas com ensino. Essa separação é necessária para que o tratamento previsto no projeto seja aplicado de maneira específica.
O objetivo do texto é permitir que o cálculo tributário considere integralmente o gasto educacional relacionado à pessoa autista. Assim, a dedução deixaria de ser determinada apenas pelo limite geral e passaria a acompanhar o valor da despesa informada pelo contribuinte.
Tramitação ainda não foi concluída
A apresentação do projeto não muda, por si só, as regras atualmente utilizadas pelos contribuintes. Enquanto a proposta não for aprovada e convertida em norma, permanece válido o procedimento previsto na legislação em vigor para a declaração do Imposto de Renda.
O texto ainda precisa avançar nas etapas de discussão e votação do Congresso Nacional. Durante a tramitação, a proposta pode ser analisada pelas comissões responsáveis e pelo plenário, conforme o encaminhamento definido pela Câmara dos Deputados e pelo Senado Federal.
Também podem ocorrer alterações no conteúdo original antes de uma eventual aprovação. Por isso, a aplicação prática da dedução integral dependerá da redação final aprovada e das regras que vierem a disciplinar o procedimento.
O que deve ser observado pelos contribuintes
Até que haja mudança na legislação, os contribuintes devem seguir as orientações oficiais vigentes para o preenchimento da declaração. A existência do projeto não autoriza a dedução integral imediata de despesas educacionais de pessoas autistas.
Em caso de aprovação, será necessário verificar como a nova regra deverá ser lançada, quais documentos poderão ser exigidos e a partir de qual período ela produzirá efeitos. Esses detalhes dependem do texto final e das normas complementares eventualmente editadas.
O acompanhamento da tramitação é, portanto, relevante para as famílias que poderão ser alcançadas pela medida. A regra atualmente em análise ainda está sujeita ao processo legislativo e não substitui as disposições aplicáveis ao Imposto de Renda no momento da declaração.
Proposta cria tratamento específico
O ponto central do projeto é a criação de uma exceção para as despesas educacionais de pessoas autistas. Em vez de aplicar o limite geral de dedução, a medida prevê que o cálculo considere integralmente os gastos realizados com a educação.
A discussão desloca o foco da existência da despesa para o critério usado para reconhecê-la no Imposto de Renda. Caso o texto avance, a declaração poderá passar a distinguir esse tipo de gasto dos demais pagamentos educacionais, com impacto no valor sujeito à tributação.
Por enquanto, a mudança permanece em análise na Câmara dos Deputados. A dedução integral somente poderá ser utilizada se a proposta for aprovada, entrar em vigor e estabelecer as condições para sua aplicação.
Fonte: Agência Câmara de Notícias.
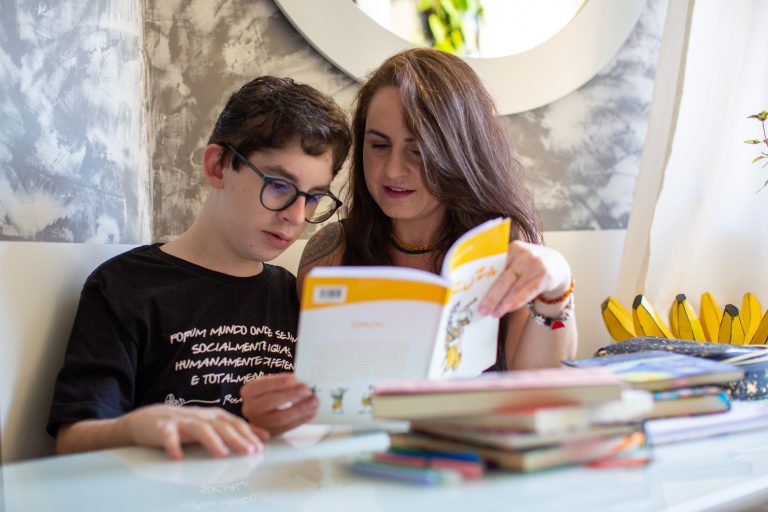
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.