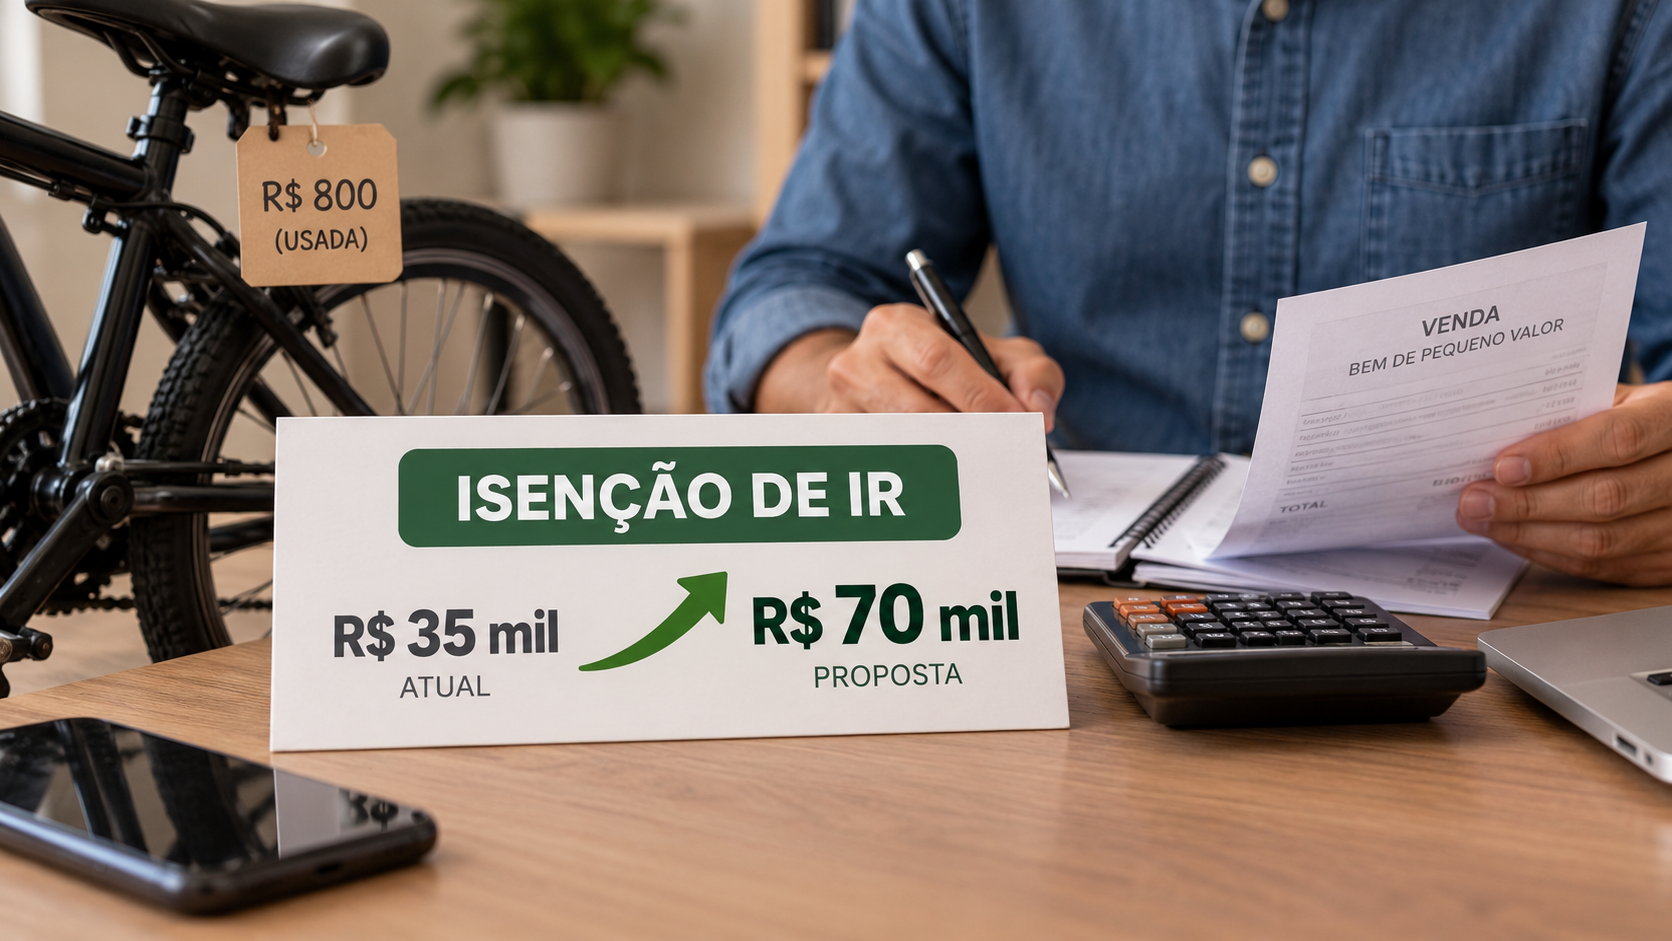
Um projeto em análise na Câmara dos Deputados prevê a elevação do limite usado para definir a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. Pela proposta, o teto passaria dos atuais R$ 35 mil para R$ 70 mil.
A mudança alcançaria a referência utilizada na apuração de operações que podem gerar ganho de capital. Enquanto o texto não for aprovado e não entrar em vigor, permanece valendo o limite atual de R$ 35 mil.
O que está previsto no projeto
A proposta pretende dobrar o valor que separa as vendas de menor expressão das operações sujeitas à apuração do Imposto de Renda. O parâmetro seria ampliado de R$ 35 mil para R$ 70 mil.
Na prática, o projeto busca fazer com que um número maior de vendas de bens dentro dessa faixa seja enquadrado na regra de isenção prevista para operações de pequeno valor. A alteração, no entanto, depende da tramitação da matéria no Legislativo.
O texto em análise não produz efeitos imediatos. Até que haja eventual aprovação e a mudança passe a valer, contribuintes devem considerar a regra atualmente prevista, com limite de R$ 35 mil.
Como funciona a referência atual
O limite de R$ 35 mil é utilizado como parâmetro para identificar vendas de bens de pequeno valor no âmbito do Imposto de Renda. A regra está relacionada à apuração do ganho de capital, que considera a diferença entre o valor de aquisição de um bem e o preço pelo qual ele foi vendido.
Quando a operação se enquadra na faixa de isenção prevista na legislação, o contribuinte não fica sujeito à cobrança correspondente sobre o ganho obtido naquela venda, conforme as condições estabelecidas pela regra vigente.
O projeto não altera, neste momento, os procedimentos adotados pelos contribuintes. A eventual mudança somente afetará declarações e operações realizadas sob um novo limite se o texto avançar e entrar efetivamente em vigor.
O que pode mudar se a proposta for aprovada
Com a elevação do teto para R$ 70 mil, vendas que hoje ultrapassam o limite de R$ 35 mil poderiam passar a ser enquadradas na faixa de pequeno valor, desde que atendam às demais condições da legislação.
O efeito central da proposta seria, portanto, ampliar o alcance da isenção. Operações situadas entre R$ 35 mil e R$ 70 mil deixariam de ficar automaticamente fora do parâmetro de pequeno valor por causa do valor da venda.
Isso não significa que toda venda de até R$ 70 mil ficaria necessariamente dispensada de qualquer obrigação relacionada ao Imposto de Renda. O enquadramento dependeria da regra aprovada e das condições aplicáveis à operação. O projeto trata da atualização do limite de referência.
Regra atual continua em vigor
A apresentação e a análise do projeto não substituem a legislação vigente. O limite que deve ser considerado atualmente continua sendo o de R$ 35 mil.
Essa distinção é importante porque a proposta ainda está em tramitação na Câmara. Até uma eventual conclusão do processo legislativo, não há mudança imediata no valor usado para verificar a isenção sobre a venda de bens de pequeno valor.
Assim, contribuintes que realizarem operações antes de uma possível alteração legal devem observar o parâmetro atual e as orientações oficiais aplicáveis ao preenchimento da declaração do Imposto de Renda.
Impacto sobre o ganho de capital
O ganho de capital corresponde ao resultado positivo obtido na venda de um bem em relação ao valor pelo qual ele foi adquirido. Dependendo da operação e das regras aplicáveis, esse ganho pode precisar ser apurado e informado ao Fisco.
Ao propor a elevação do limite de isenção, o projeto interfere no ponto de partida utilizado para identificar as vendas de pequeno valor. A alteração não elimina o conceito de ganho de capital nem modifica, por si só, todas as regras de declaração.
O alcance da medida está concentrado no valor de referência. A proposta pretende que o limite de R$ 70 mil passe a ser considerado em lugar dos R$ 35 mil atualmente previstos para esse enquadramento.
Tramitação ainda pode alterar o texto
Como ocorre com outras propostas em análise no Congresso, o texto ainda está sujeito ao andamento legislativo. A tramitação pode incluir avaliação pelas instâncias responsáveis e eventuais mudanças na redação antes de uma decisão final.
Por esse motivo, o conteúdo atualmente apresentado não deve ser confundido com uma alteração já incorporada à legislação. A nova faixa somente poderá ser aplicada caso o projeto seja aprovado e cumpra as etapas necessárias para produzir efeitos.
Até lá, continuam válidos o limite de R$ 35 mil e os demais critérios da regra atual para a venda de bens de pequeno valor e a apuração do Imposto de Renda.
O que o contribuinte deve observar
Quem vender um bem deve verificar o valor da operação, a existência de ganho em relação ao custo de aquisição e o enquadramento previsto na legislação vigente. A análise deve ser feita com base nas regras válidas no período da venda e da declaração.
O projeto em discussão pode alterar o limite no futuro, mas não autoriza o uso antecipado do teto de R$ 70 mil. Até eventual mudança, o parâmetro oficial permanece em R$ 35 mil.
A proposta, portanto, representa uma revisão do valor usado para classificar determinadas vendas como operações de pequeno valor. Seu efeito dependerá da aprovação do texto e da entrada em vigor da nova regra.
Fonte: Agência Câmara de Notícias.